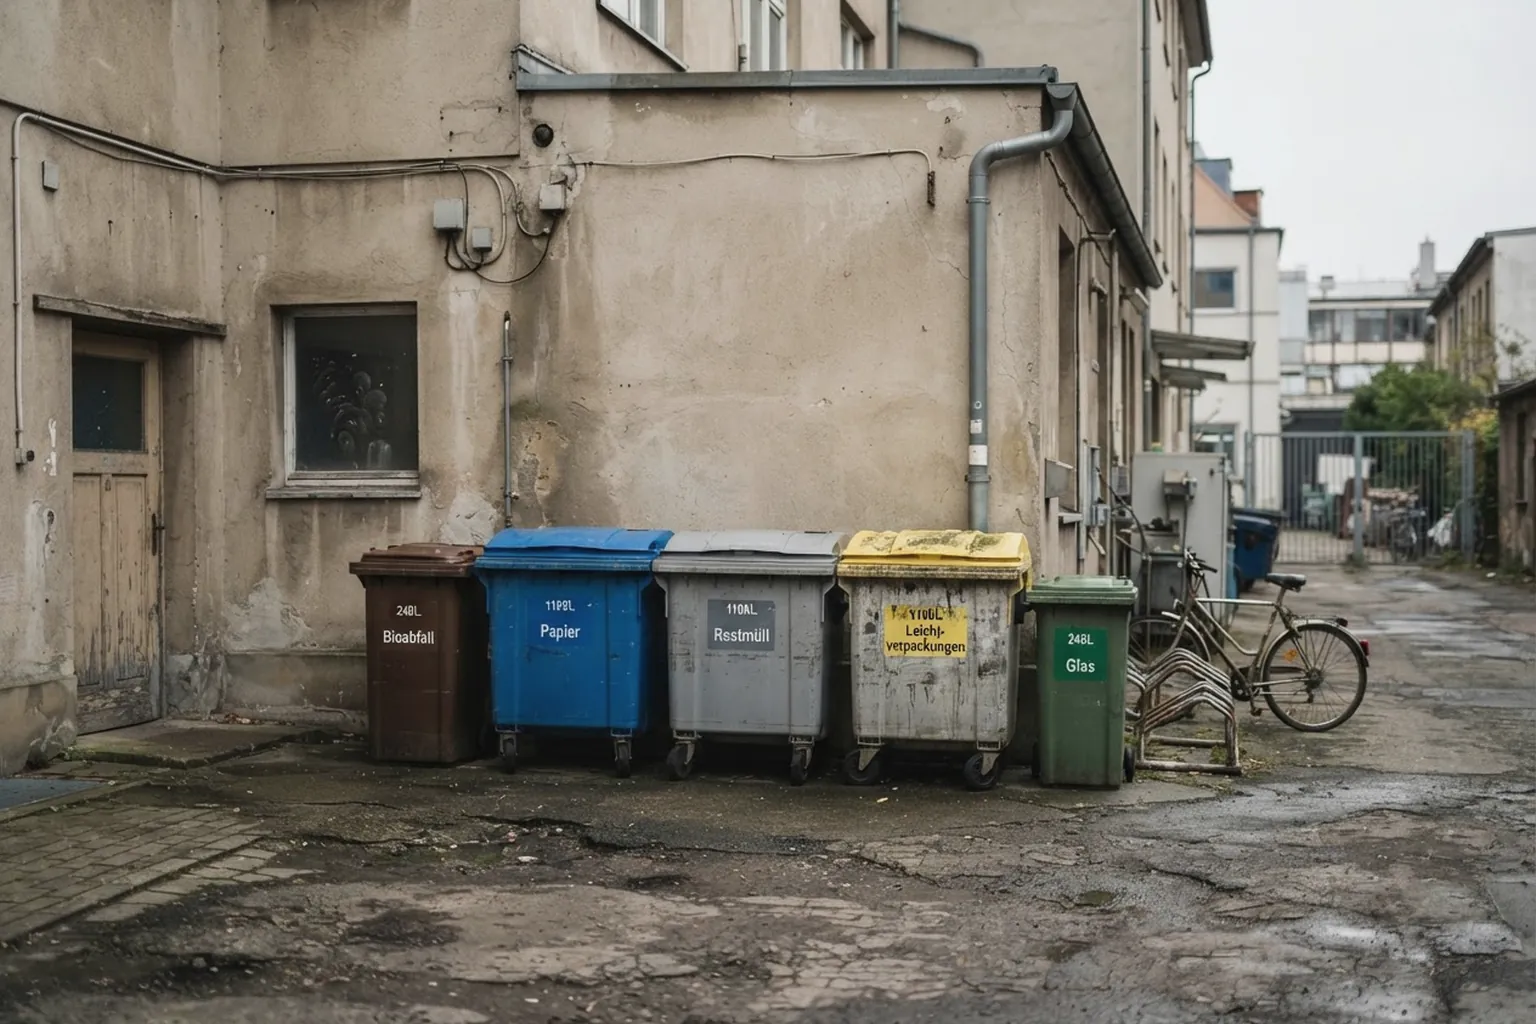
Was zur Müllbeseitigung gehört
Im Gewerbe gilt für Nebenkosten der Mietvertrag. Nennt er die Müllabfuhr oder verweist er auf „Betriebskosten“, erfasst das die Kosten der Müllbeseitigung, wie sie § 2 Nr. 8 BetrKV beschreibt (BGH, Urteil vom 08.04.2020, XII ZR 120/18). Dazu gehören:
- die Gebühren für die öffentliche Müllabfuhr
- die Kosten entsprechender nicht öffentlicher Maßnahmen, also private Entsorgungsunternehmen
- der Betrieb von Müllkompressoren, Müllschluckern und Müllabsauganlagen
- der Betrieb von Müllmengenerfassungsanlagen einschließlich Berechnung und Aufteilung
Nicht dazu gehören Anschaffung, Reparatur oder Erneuerung einer Müllpresse oder eines Containerplatzes. Das sind Investitionen oder Instandsetzung (§ 1 Abs. 2 BetrKV). Ebenfalls keine laufende Müllbeseitigung ist die einmalige Räumung einer leeren Fläche oder die Entsorgung von Bauschutt aus einem Umbau.
Für den Wohnraum hat der BGH entschieden, dass auch die Kosten eines Dienstleisters für die Kontrolle der Restmüllbehälter und das Nachsortieren bei Fehlwürfen zur Müllbeseitigung gehören (BGH, Urteil vom 05.10.2022, VIII ZR 117/21). Im Gewerbe kann ein solches Abfallmanagement ebenfalls umlagefähig sein, wenn der Vertrag die Müllbeseitigung erfasst. Prüfen Sie dann, ob die Leistung tatsächlich erbracht wird und nicht schon im Hausmeistervertrag steckt, siehe Hausmeister und Objektbetreuung.
Die Gewerbeabfallverordnung: Pflichten für Erzeuger und Besitzer
Die Gewerbeabfallverordnung (GewAbfV) gilt für gewerbliche Siedlungsabfälle, also Abfälle aus Betrieben, die Haushaltsabfällen ähnlich sind (§ 2 GewAbfV). Sie richtet sich an Erzeuger und Besitzer der Abfälle. In einem Gewerbeobjekt mit mehreren Mietern ist das in der Regel jeder Mieter für seinen eigenen Abfall, und der Vermieter, soweit er die Sammlung organisiert.
Die wichtigsten Pflichten:
- Getrennte Sammlung: Papier und Pappe, Glas, Kunststoffe, Metalle, Holz, Textilien und Bioabfälle sind getrennt zu sammeln und vorrangig dem Recycling zuzuführen (§ 3 Abs. 1 GewAbfV).
- Ausnahmen: Die Pflicht entfällt, soweit die Trennung technisch nicht möglich oder wirtschaftlich nicht zumutbar ist, etwa bei fehlendem Platz für Behälter oder wenn viele Erzeuger an öffentlich zugänglichen Stellen einwerfen.
- Dokumentation: Trennung oder Abweichung sind zu dokumentieren, zum Beispiel mit Lageplänen, Fotos, Wiege- oder Lieferscheinen und Erklärungen des Entsorgers.
- Gemische zur Vorbehandlung: Was nicht getrennt wird, muss grundsätzlich in eine Vorbehandlungsanlage (§ 4 GewAbfV).
- Pflicht-Restmülltonne: Gewerbliche Siedlungsabfälle, die nicht verwertet werden, sind dem öffentlich-rechtlichen Entsorger zu überlassen, und dafür ist mindestens ein Behälter des Entsorgers zu nutzen (§ 7 GewAbfV, § 17 Abs. 1 KrWG).
Für die Abrechnung bedeutet das zweierlei. Erstens fallen im Gewerbe meist mehrere Behälterarten und Entsorger an, öffentliche und private. Zweitens kann die Dokumentationspflicht zu Kosten führen, etwa für Wiegescheine oder Nachweise des Entsorgers. Ob solche Kosten umlagefähig sind, hängt davon ab, ob sie zur laufenden Müllbeseitigung gehören und ob der Vertrag sie erfasst.
Eigenentsorgung oder Umlage: Wer zahlt was?
Viele Filialisten und Gastronomen haben eigene Entsorgungsverträge, oft bundesweit für Wertstoffe wie Pappe oder Speisereste. Dann stellt sich die Frage, ob sie zusätzlich die Müllkosten des Objekts mittragen müssen. Prüfen Sie drei Punkte:
- Was sagt der Vertrag? Manche Mietverträge nehmen Mieter mit eigener Entsorgung ausdrücklich von der Müllumlage aus oder sehen nur eine Beteiligung an der Pflicht-Restmülltonne vor. Andere verteilen alles nach Fläche, ohne Ausnahme.
- Welche Behälter nutzen Sie tatsächlich? Wenn Container nur von bestimmten Mietern genutzt werden, etwa ein Pappe-Pressecontainer für Einzelhändler, ist eine Verteilung auf alle Flächen nicht sachgerecht.
- Gibt es eine Erfassung? Werden Behälter einzelnen Mietern zugeordnet oder Mengen erfasst, muss die Abrechnung das abbilden.
Fehlt eine vertragliche Regelung zum Schlüssel, muss der Vermieter einen angemessenen Maßstab wählen. Einen vereinbarten Schlüssel darf er nicht einfach wechseln. Mehr dazu im Beitrag Umlageschlüssel im Gewerbe.
Achten Sie außerdem auf das Mengengerüst. Zu große oder zu häufig geleerte Behälter kosten Geld, auch wenn sie halb leer abgeholt werden. Das Wirtschaftlichkeitsgebot gilt auch im Gewerbe (BGH, Urteil vom 17.12.2014, XII ZR 170/13), dazu der Beitrag Wirtschaftlichkeitsgebot im Gewerbe.
Gastronomie: Speisereste und Fettabscheider
In Centern und Geschäftshäusern mit Gastronomie fallen zwei besondere Kostenarten an: Speise- und Lebensmittelabfälle sowie die Leerung und Wartung von Fettabscheidern. Fettabscheider verhindern, dass Fette aus Küchen in die Kanalisation gelangen. Wie oft sie zu leeren und zu prüfen sind, ergibt sich in der Regel aus der örtlichen Abwassersatzung und den einschlägigen technischen Normen.
Kosten des Betriebs einer nicht öffentlichen Entwässerungsanlage sind nach § 2 Nr. 3 BetrKV grundsätzlich Betriebskosten. Entscheidend ist aber die Verteilung: Ein Fettabscheider, der nur an die Küchen der Gastronomie angeschlossen ist, nützt den übrigen Mietern nichts. Sachgerecht ist es, diese Kosten nur auf die angeschlossenen Flächen zu verteilen. Viele Verträge regeln das ausdrücklich, etwa als Vorwegabzug oder direkte Weiterbelastung.
Beispiel mit runden, fiktiven Werten: In einem Geschäftshaus kosten Leerung und Entsorgung des Fettabscheiders 6.000 Euro im Jahr. Angeschlossen sind nur zwei Restaurants. Der Vermieter verteilt die Kosten trotzdem nach Fläche auf alle Mieter. Ihr Laden hat 10 Prozent der Fläche und zahlt 600 Euro. Sieht Ihr Vertrag eine Verteilung nach Verursachung vor, schulden Sie für diese Position nichts. Reparaturen am Abscheider oder sein Austausch wären ohnehin Instandsetzung.
Wer selbst Gastronom ist, sollte umgekehrt prüfen, ob er nicht doppelt zahlt: über die Umlage und über einen eigenen Leerungsvertrag. Mehr zu typischen Fehlern in Gastronomie-Abrechnungen auf der Seite Nebenkostenprüfung für Gastronomie.
Typische Fehler bei Müllkosten im Gewerbe
- Container für einzelne Mieter werden auf alle Flächen verteilt.
- Mieter mit eigener Entsorgung zahlen trotz vertraglicher Ausnahme voll mit.
- Räumung leerer Flächen, Bauschutt oder Sperrmüll aus einem Umbau stehen in den Müllkosten.
- Anschaffung oder Reparatur von Müllpressen werden als Betriebskosten abgerechnet.
- Der Hausmeister stellt Tonnen bereit, und dieselbe Leistung wird zusätzlich vom Entsorger berechnet.
- Behältervolumen und Leerungsrhythmus passen nicht zum tatsächlichen Abfall.
- Die Gebührenbescheide des öffentlichen Entsorgers betreffen andere Grundstücke oder Zeiträume.
Prüfpunkte für Ihre Abrechnung
- Nennt der Mietvertrag die Müllbeseitigung, und gibt es Sonderregeln für Mieter mit eigener Entsorgung?
- Liegen Gebührenbescheide und Rechnungen privater Entsorger für das richtige Grundstück und Jahr vor?
- Welche Behälter nutzen Sie tatsächlich, und werden Kosten nach Nutzung oder nur nach Fläche verteilt?
- Sind Investitionen, Reparaturen, Räumungen oder Bauschutt enthalten?
- Werden Fettabscheider und Speiseabfälle nur auf die Gastronomie verteilt?
- Sind Volumen und Leerungsrhythmus plausibel?
- Wird Abfallmanagement doppelt abgerechnet, einmal beim Entsorger und einmal beim Hausmeister?
Häufige Fragen
Muss ich Müllkosten zahlen, wenn ich selbst entsorge?
Das hängt vom Mietvertrag ab. Sieht er eine Ausnahme für Mieter mit eigener Entsorgung vor, gilt sie. Unabhängig davon sollten Kosten für Container, die nur andere Mieter nutzen, nicht nach Fläche auf Sie verteilt werden.
Wer ist nach der Gewerbeabfallverordnung verpflichtet, Müll zu trennen?
Erzeuger und Besitzer gewerblicher Siedlungsabfälle, in einem Mietobjekt also in der Regel jeder Gewerbemieter für seinen Abfall. Organisiert der Vermieter die Sammlung, trifft auch ihn die Pflicht als Besitzer.
Darf der Vermieter die Leerung des Fettabscheiders auf alle Mieter umlegen?
Die laufenden Kosten können umlagefähig sein. Sachgerecht ist aber nur eine Verteilung auf die angeschlossenen Flächen. Was gilt, ergibt sich aus Ihrem Vertrag und dem vereinbarten Schlüssel.
Gehört Sperrmüll zu den Müllkosten?
Eine regelmäßig wiederkehrende Abfuhr kann zur Müllbeseitigung gehören. Einmalige Räumungen oder Bauschutt aus Umbauten gehören nicht dazu; solche Kosten trägt der Vermieter oder der Verursacher.
Abrechnung prüfen lassen
Müllkosten wirken im Gewerbe oft klein, summieren sich aber über viele Standorte und Jahre. Ob Behälter, Schlüssel und Gebühren zu Ihrer Nutzung passen, zeigt ein erster Blick im kostenlosen Vorab-Check. Die Gewerbe-Nebenkostenprüfung prüft Müllkosten zusammen mit Mietvertrag und allen übrigen Positionen.
Dieser Artikel dient der allgemeinen Information und ersetzt keine Rechtsberatung.